
Obsah článku
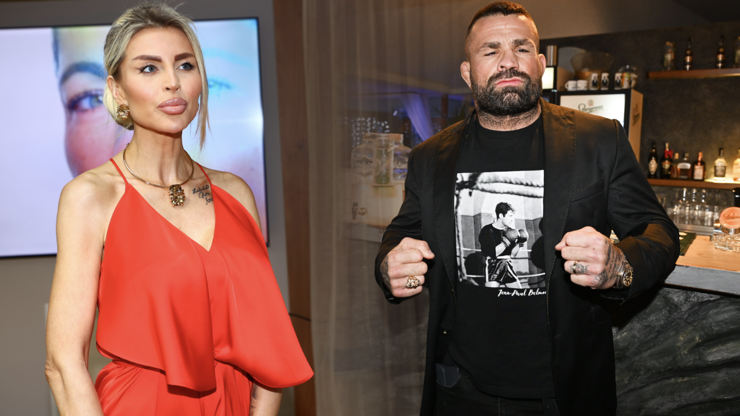
Lela Vémola, influencerka a manželka zápasníka Karlose Vémoly, se nechala veřejně slyšet, že daně platí poctivě a ze svých příjmů státu řádně odvádí, co mu náleží. Jenže výsledky hospodaření jejích firem za uplynulý rok ukazují něco trochu jiného – celková odvedená daň z příjmů právnických osob za obě její společnosti dohromady činila 600 korun.
Šest stovek za obě firmy
Lela Vémola figuruje jako jednatelka a majitelka dvou obchodních společností. Obě firmy jsou zapsány v obchodním rejstříku a obě podávají daňová přiznání. Podle dostupných údajů z jejich výkazů odvedly tyto dvě společnosti za sledované účetní období na dani z příjmů právnických osob dohromady přesně 600 korun. Pro srovnání: sazba daně z příjmů právnických osob v Česku aktuálně činí 21 procent ze základu daně. Aby vyšla výsledná povinnost 600 korun, musí být základ daně po odečtení veškerých nákladů, odpisů a dalších položek mimořádně nízký.
Takto nízká daňová povinnost sama o sobě nemusí nutně znamenat nic nezákonného. Firmy mohou vykazovat nízký základ daně například kvůli vysokým provozním nákladům, investicím, odpisům majetku nebo ztrátám z minulých let. To vše jsou nástroje, které české daňové zákony umožňují zcela legálně.
Kontrast s veřejnými výroky
Právě v tomto kontrastu tkví jádro celé kauzy. Lela Vémola patří mezi influencerky, které svůj životní styl aktivně sdílejí s desetitisíci sledujícími na sociálních sítích. Drahé dovolené, fitness, značkové oblečení – a zároveň rétorika o tom, jak se k daňovým povinnostem staví čelem. Když pak vyjdou najevo konkrétní čísla, reakce veřejnosti nebývá vlídná.
Podobný vzorec není v prostředí českých influencerů a celebrit nijak ojedinělý. Podnikání skrze s.r.o. s nízkým základem daně je rozšířená praxe, která umožňuje optimalizovat odvody způsobem, který by živnostník nebo zaměstnanec s odpovídajícím příjmem k dispozici neměl.
Co na to Lela?
Veřejná reakce Lely Vémoly na zveřejněná čísla dosud není známa. Není jasné ani to, zda výsledky hospodaření odrážejí veškeré příjmy, které influencerka v daném období generovala – část příjmů může plynout přímo jí jako fyzické osobě, například z autorských honorářů nebo jiných smluv uzavřených mimo firemní strukturu.
Faktem nicméně zůstává, že symbolická částka 600 korun na daních za dvě aktivní firmy veřejné diskusi neunikla. A u někoho, kdo poctivost v placení daní sám otevřeně zmiňuje, se taková čísla vysvětlují jen obtížně – ať už za nimi stojí cokoliv.